Seguro de hogar en alquiler: qué cubre el del casero y qué debes revisar
Cómo comprobar qué bienes y responsabilidades están asegurados, qué puede ocurrir tras una gotera o un robo y cómo comparar una póliza de inquilino.
 Carlos Valera
Al recibir las llaves de un piso, escuchar que el propietario ya tiene seguro puede resultar tranquilizador. Pero esa información no basta para saber si están cubiertos tu ordenador, tus muebles o los daños que puedas causar a un vecino. Antes de darlo por hecho, hay que comprobar quién figura como asegurado, qué bienes incluye la póliza y qué riesgos cubre.
La póliza contratada por el casero puede proteger principalmente su patrimonio, pero no existe una prohibición legal que le impida asegurar también intereses del inquilino. El artículo 7 de la Ley de Contrato de Seguro permite contratar por cuenta propia o ajena. Por eso, ni es correcto asumir que todo está cubierto ni afirmar que tus bienes quedan necesariamente fuera.
Para un alquiler de vivienda habitual en España conviene separar tres cuestiones: las obligaciones del contrato de arrendamiento, la responsabilidad por los daños y las garantías del seguro. Que una reparación corresponda al propietario no significa, por sí solo, que su compañía tenga que pagarla.
Continente, contenido y responsabilidad civil
En los seguros de hogar aparecen con frecuencia estos tres conceptos. Entenderlos permite leer un presupuesto sin mezclar la vivienda, los objetos que hay dentro y las posibles reclamaciones de otras personas.
- Continente: los elementos fijos del inmueble, como muros, techos, suelos, puertas e instalaciones. La definición concreta debe comprobarse en la póliza, especialmente si hay reformas o elementos incorporados por el arrendatario.
- Contenido: los muebles y enseres. En un piso alquilado pueden convivir objetos del casero, recogidos en el inventario, con los que has llevado tú. Hay que saber cuáles se incluyen, con qué valor y con qué límites.
- Responsabilidad civil: la garantía que puede atender una obligación de indemnizar daños a otras personas cuando el hecho esté cubierto y exista responsabilidad del asegurado. Tener una casilla marcada como RC no significa que cualquier daño doméstico quede incluido.
En la documentación también conviene distinguir al tomador, que contrata el seguro, del asegurado, cuyo interés o responsabilidad se protege. Pueden ser personas diferentes. Pide que te aclaren si la póliza del inmueble incluye al arrendatario, sus pertenencias o su responsabilidad, sin deducirlo únicamente de quién paga el recibo.
¿Es obligatorio que el inquilino tenga un seguro?
La Ley de Arrendamientos Urbanos no impone, por sí misma, la contratación de un seguro de hogar al inquilino. Puede existir una obligación válida pactada en el contrato de alquiler, por lo que hay que revisar qué se acordó y con qué alcance.
La hipoteca del propietario es una cuestión distinta. La entidad prestamista puede exigir contractualmente un seguro de daños en los términos permitidos por la normativa. Eso no convierte al inquilino en obligado a asegurarse ni hace que la póliza del préstamo cubra automáticamente sus bienes.
La ausencia de obligación de contratar no elimina la posible responsabilidad por un daño. Lo que necesitas conocer es qué riesgos asumes y cuáles están cubiertos en tu caso. Si estás organizando el patrimonio con tu pareja, también puede ser útil revisar qué son las capitulaciones matrimoniales y cómo influye el régimen económico. Son planos distintos: una decisión sobre los bienes del matrimonio no sustituye la revisión del seguro.
Cuando el seguro del casero paga y después reclama
El artículo 43 de la Ley de Contrato de Seguro regula la subrogación. Tras indemnizar al asegurado, la compañía puede ejercer los derechos que le correspondían a este frente al responsable del daño, hasta el límite de lo pagado.
Un ejemplo ayuda a entenderlo. Imagina que una sartén olvidada al fuego provoca un incendio en la cocina alquilada. En este supuesto, el seguro del propietario acepta el siniestro y paga 10.000 euros de daños. Ese pago resuelve la indemnización de su asegurado, pero no impide que la compañía estudie una reclamación contra quien haya causado el incendio.
La reclamación no equivale a una condena automática. Habrá que valorar el origen, la responsabilidad, los daños acreditados y el alcance de los derechos en los que se subroga la aseguradora. El artículo 1563 del Código Civil establece una presunción de responsabilidad del arrendatario por el deterioro o pérdida de la cosa arrendada, que admite prueba de que ocurrió sin culpa suya. El artículo 43 también contiene límites y excepciones a la subrogación.
Por tanto, no debe darse por seguro que la compañía recuperará cada euro del inquilino. Tampoco que toda persona que vive de alquiler es necesariamente un tercero ajeno a la póliza: habrá que revisar si figura como asegurada y en qué condiciones.
La responsabilidad civil locativa puede ser relevante frente a daños en el inmueble alquilado y reclamaciones del propietario o de su aseguradora. Su alcance depende del contrato. No extingue la acción de reclamación por el mero hecho de existir, ni garantiza una indemnización superior a sus límites o por un riesgo excluido.
Gotera al vecino: localizar la causa antes de repartir la factura
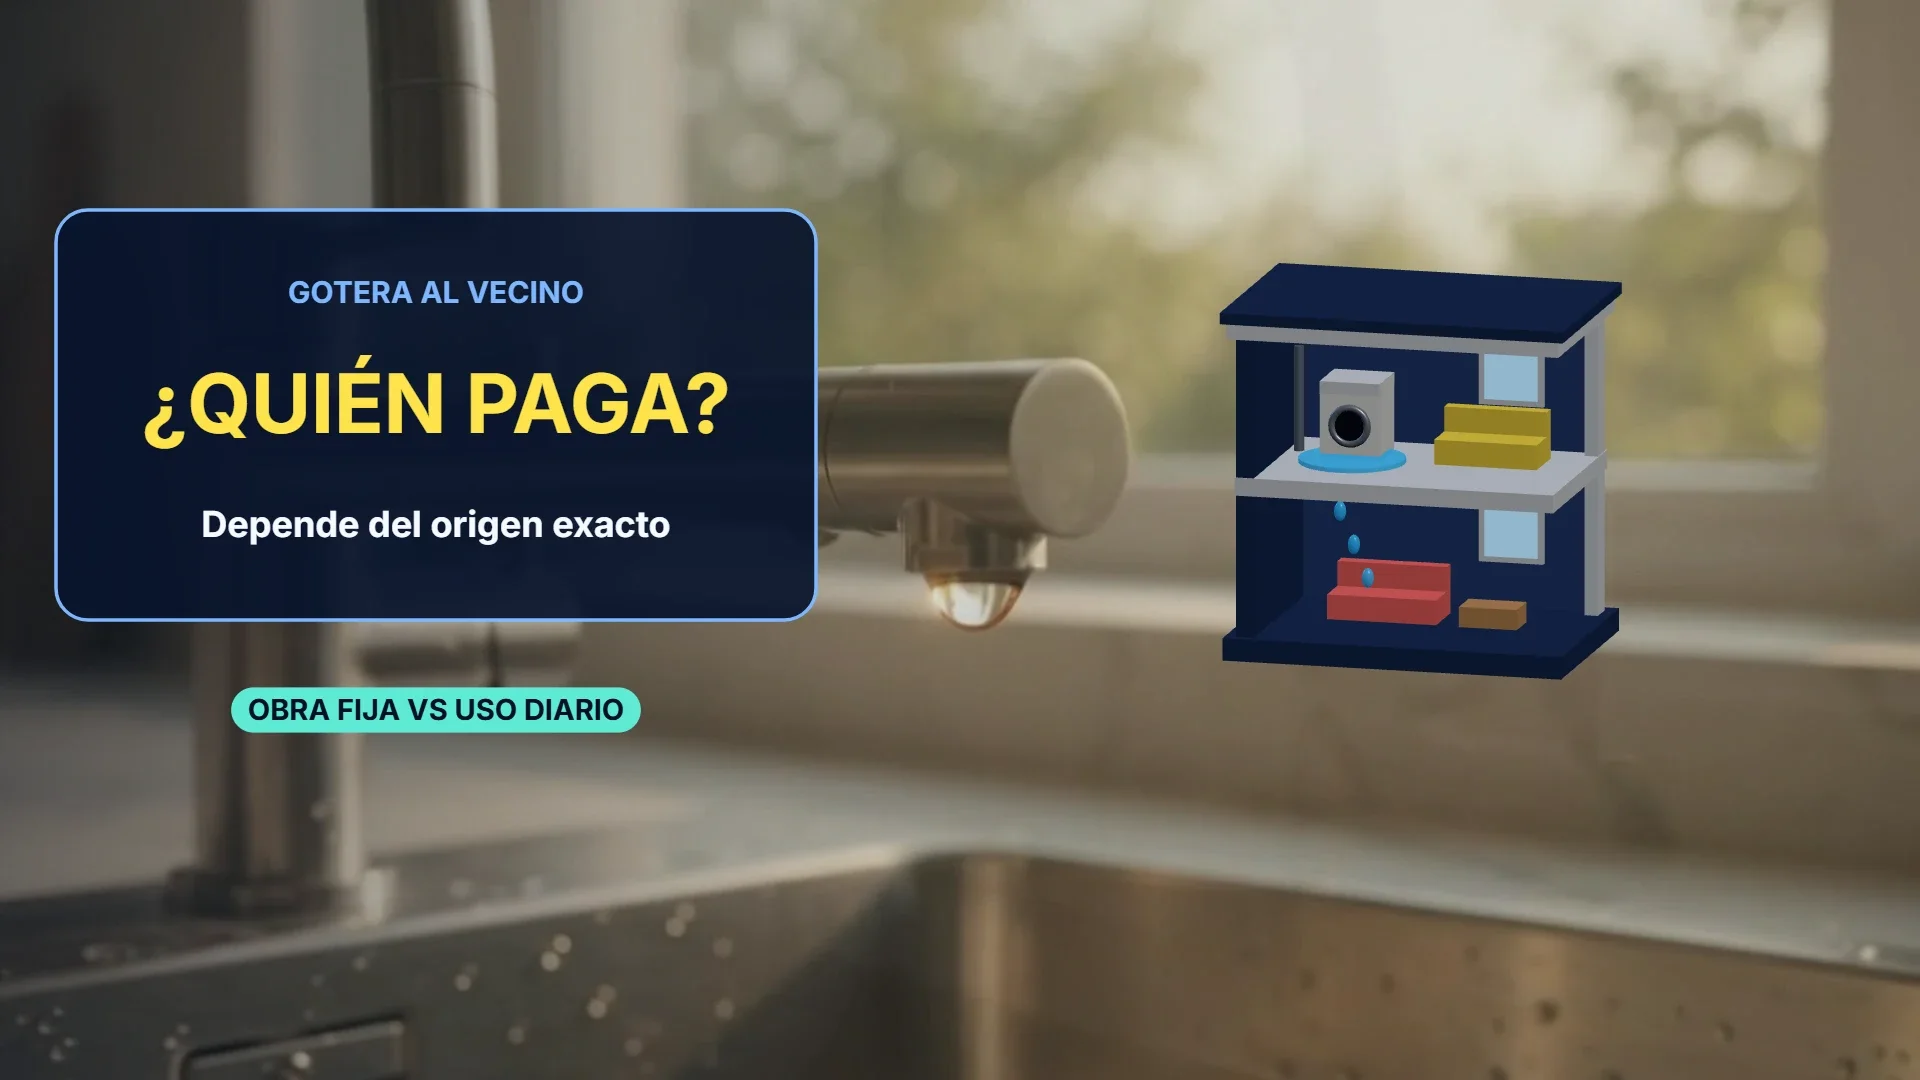
Cuando aparece una mancha en el techo del piso inferior, no basta con saber de qué vivienda viene el agua. Hay que localizar el punto de salida, determinar por qué falló y distinguir la reparación del origen de la indemnización de los daños posteriores.
Si cede una tubería empotrada por deterioro de la instalación, el deber de conservación del artículo 21 de la LAU puede obligar al arrendador a repararla. Si el agua procede de una bajante común, habrá que avisar también a la comunidad. Si se ha dejado un grifo abierto o se ha conectado mal una lavadora, puede existir responsabilidad de quien causó el escape.
La ubicación de la tubería no decide por sí sola todo el caso. También importan el uso, el mantenimiento, los avisos previos y la posibilidad de evitar que el daño aumentase. El deber de conservar la vivienda no permite afirmar que toda fuga en una instalación fija sea automáticamente imputable al propietario ni que su seguro cubra siempre la reparación.
| Situación | Qué conviene comprobar | Garantías que podrían intervenir |
|---|---|---|
| Fuga en una instalación fija | Origen exacto, estado de conservación, causa y avisos previos | Daños por agua y, si procede, RC del responsable |
| Escape de una bajante común | Si el elemento pertenece a la comunidad y qué ha provocado la avería | Seguro de la comunidad, según sus garantías |
| Grifo abierto o lavadora mal conectada | Quién intervino, causa y daños en la vivienda y en otros pisos | RC locativa y RC frente a terceros, si cubren el supuesto |
| Incendio por un descuido | Causa, responsabilidad y daños acreditados | Incendio, RC y posible reclamación por subrogación |
| Avería de una caldera o electrodoméstico | Propiedad del aparato, causa, antigüedad y mantenimiento | Garantías de avería o asistencia, si existen y resultan aplicables |
Un mismo escape puede generar reclamaciones diferentes. El vecino puede tener daños en el techo o en sus muebles, y el propietario del piso alquilado puede tener el suelo levantado. Son perjuicios distintos y conviene comprobar si la póliza contempla tanto la responsabilidad frente al arrendador como la responsabilidad frente a otros perjudicados.
Si no existe cobertura para un daño del que eres responsable, tendrás que atender la reclamación que proceda. Pero la falta de un seguro contratado por ti no permite concluir, sin revisar las demás pólizas y circunstancias, que cualquier factura deba salir necesariamente de tu bolsillo.
Robo e incendio de tus pertenencias
El seguro de la vivienda puede incluir bienes del propietario y dejar fuera los tuyos, incluirlos con límites o protegerlos expresamente por cuenta del arrendatario. La respuesta está en el contrato, no en una regla que impida asegurar objetos ajenos.
Separa en el inventario los muebles y electrodomésticos que ya estaban en el piso de lo que has comprado tú. Para los bienes de más valor, conserva facturas, justificantes, fotografías y, si los tienen, números de serie. Esos documentos ayudan a acreditar su existencia y características si hay un siniestro.
Al revisar la garantía de contenido, comprueba también cómo se valoran los objetos. Valor de nuevo, valor real, capital total y primer riesgo no significan lo mismo. Puede haber límites específicos para joyas, bicicletas, equipos profesionales o aparatos electrónicos. Una cifra global elevada no elimina esos sublímites.
Robo y hurto: la ausencia de marcas no resuelve la diferencia
El Código Penal distingue el robo con fuerza en las cosas o con violencia o intimidación en las personas de la sustracción que no presenta esos elementos. Dentro del robo con fuerza existen modalidades que no requieren romper visiblemente una puerta, como el uso de llaves falsas o instrumentos análogos.
Por eso, abrir mediante resbalón con una tarjeta o un plástico no debe calificarse automáticamente como hurto por el hecho de que no queden marcas. Tampoco entrar por una ventana abierta determina por sí solo la calificación si ha habido escalamiento. Habrá que atender al modo concreto de acceso y a las pruebas disponibles.
La calificación penal y el alcance de la póliza son cuestiones relacionadas, pero distintas. Los artículos 50 y siguientes de la Ley de Contrato de Seguro regulan el seguro contra robo, y las condiciones contratadas concretan sus garantías dentro de los límites legales. No existe una regla general según la cual cualquier robo se indemnice siempre con el 100 % del capital asegurado.
Denuncia los hechos y describe cómo encontraste los accesos y la vivienda. Conserva los indicios sin alterar innecesariamente la escena. Cerrar correctamente y cumplir las medidas de seguridad previstas en el contrato son precauciones útiles, pero no permiten prometer por adelantado que se cobrará una cantidad concreta.
Las dos responsabilidades que interesa revisar en la póliza
Cuando pidas un presupuesto, explica que vives de alquiler y pregunta por las reclamaciones frente al dueño y frente a otras personas. No te quedes únicamente con el nombre comercial de la garantía.
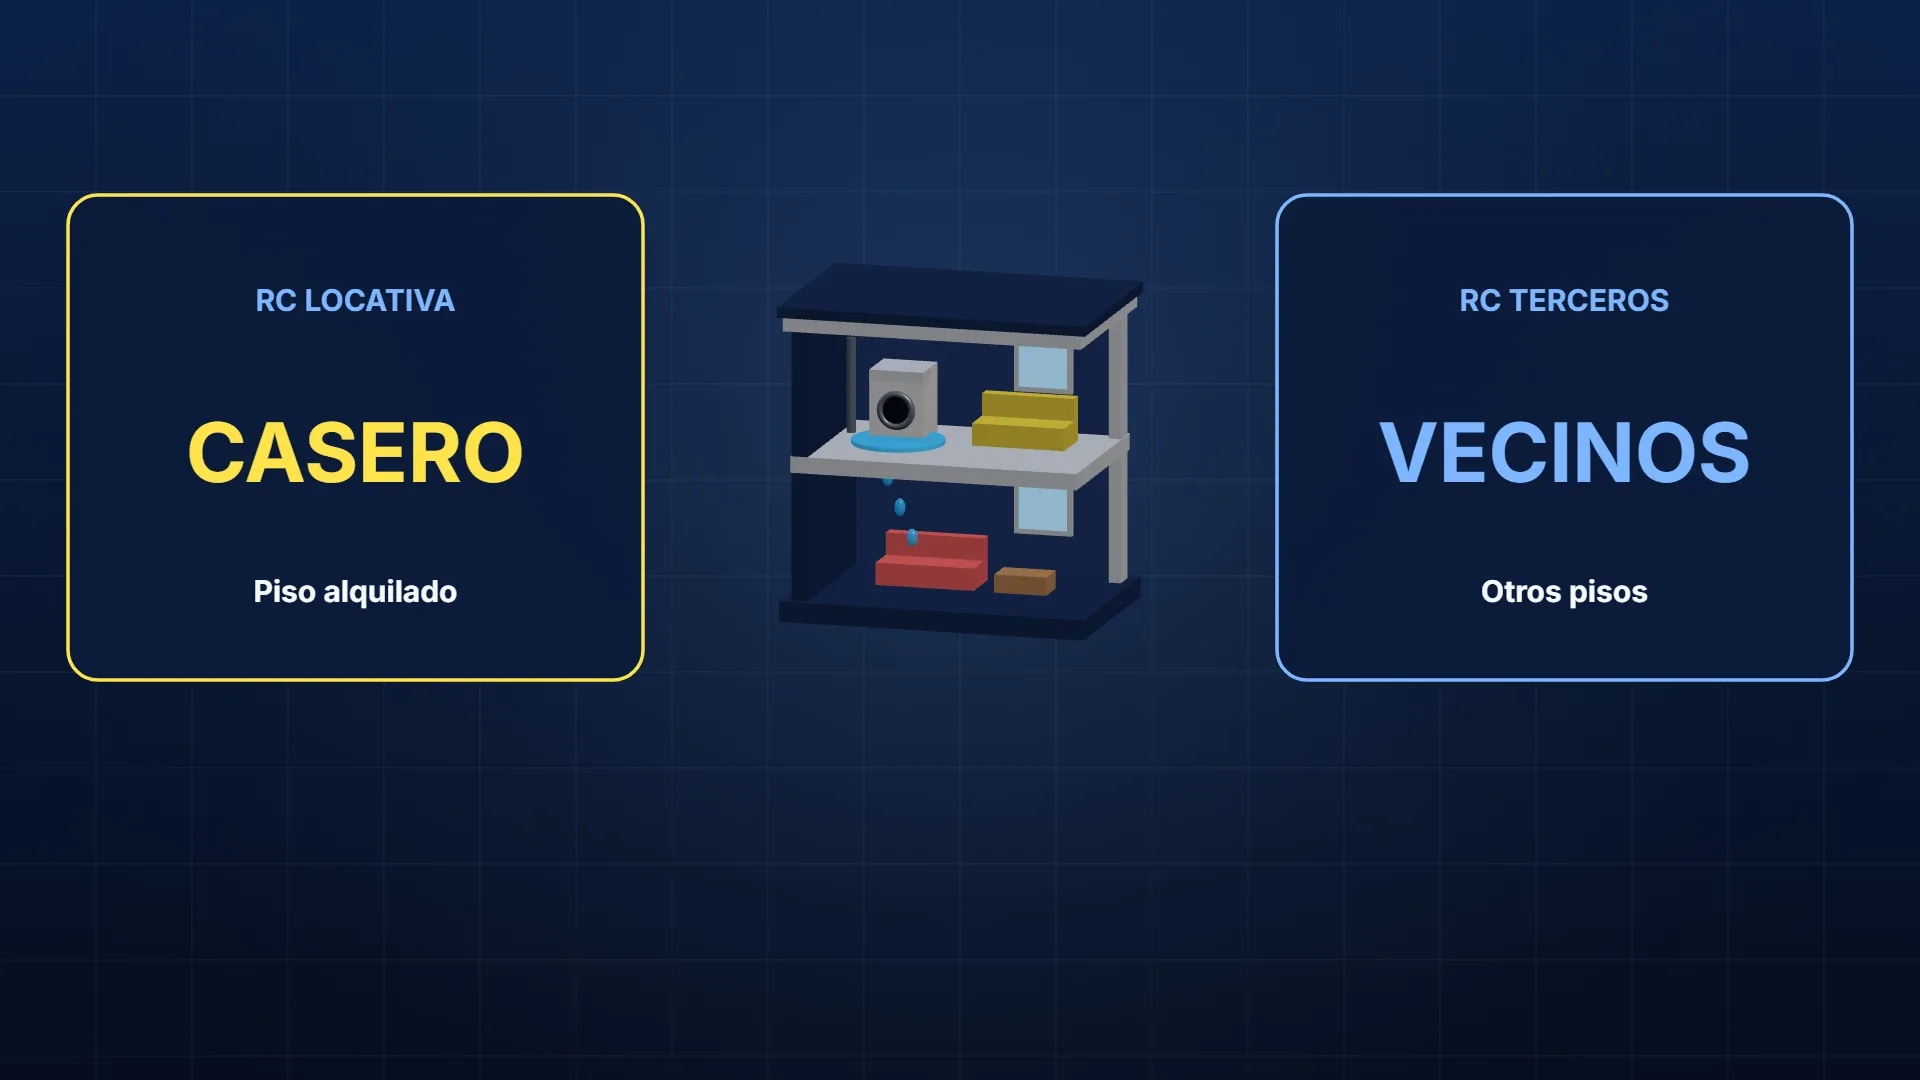
La RC locativa se refiere a daños en la vivienda arrendada. Comprueba qué hechos contempla, si incluye daños por agua además de incendio o explosión, qué bienes quedan afectados y qué exclusiones se aplican. Hay que revisar también los límites por siniestro y las franquicias.
La RC frente a terceros o familiar puede proteger ante determinados daños a vecinos, a la comunidad o a otras personas. Algunas pólizas la extienden a situaciones fuera de casa. No des por incluidos automáticamente todos los vehículos, actividades, animales o miembros de la familia: revisa quién está asegurado y qué supuestos contempla.
El capital adecuado no puede deducirse solo del valor de tus muebles. Un daño a otra vivienda o a una persona tiene una dimensión distinta de la reposición de tus objetos. Compara límites, sublímites y franquicias, y pide al asegurador o mediador que explique qué situaciones quedarían fuera de cada propuesta.
Revisa además la defensa jurídica. El artículo 74 LCS regula la dirección jurídica frente a reclamaciones y los gastos de defensa, con sus condiciones y posibles conflictos de intereses. Si quieres cobertura de fianzas judiciales, comprueba expresamente que se incluya y con qué alcance, sin atribuirla automáticamente a ese artículo.
Cómo comparar precios sin contratar una modalidad equivocada
El precio de una póliza depende de los datos del riesgo, las garantías, los capitales, las franquicias y las condiciones de la compañía. Una cifra anunciada sin esos datos no permite saber qué protección ofrece ni compararla con otra.
Al utilizar un formulario, declara correctamente que eres inquilino y cuál es el uso de la vivienda. Si se presupuestan coberturas de propietario, pregunta por qué se han incluido y qué interés protegen. No aceptes un capital de continente únicamente porque aparezca rellenado por defecto.
Eso tampoco significa que todo seguro sobre bienes ajenos sea inútil. Puede contratarse por cuenta de otra persona y puede haber mejoras costeadas por el arrendatario que convenga tratar expresamente. Lo importante es identificar qué se asegura, a favor de quién y cómo se indemnizaría. La prohibición de enriquecerse con un siniestro no impide contratar un seguro por cuenta ajena.
Para comparar dos ofertas, prepara la misma información en ambas:
- El inventario y valor de los bienes que quieres asegurar, separándolos de los del casero.
- Las garantías de daños, robo y responsabilidad que necesitas comprobar.
- Los límites por siniestro, los sublímites por objeto y las franquicias.
- Las personas aseguradas, el uso de la vivienda y las exclusiones relevantes.
- La prima total y las condiciones de renovación.
Con esa base puedes valorar diferencias reales. Un recibo menor puede corresponder a menos cobertura, y una prima mayor no demuestra por sí sola que se estén duplicando los muros del propietario.
Averías, mantenimiento y desgaste: qué ocurre con la fianza
Una avería por desgaste no se trata necesariamente igual que un incendio o una fuga accidental. Los seguros de hogar pueden excluir determinadas averías y ofrecer otras garantías de reparación o asistencia. Antes de afirmar que un aparato está cubierto, revisa la causa y las condiciones aplicables.
En el alquiler de vivienda habitual, el artículo 21 de la LAU distingue las reparaciones necesarias para conservar la habitabilidad de las pequeñas reparaciones exigidas por el desgaste del uso ordinario. Las primeras corresponden al arrendador, salvo deterioros imputables al arrendatario. Las pequeñas reparaciones del uso ordinario son a cargo del inquilino. No basta con llamar “pequeña” a una avería: importan su entidad, causa y circunstancias.
Si una caldera o un frigorífico del propietario deja de funcionar por el fin de su vida útil, hay que valorar la obligación de conservación del arrendador. Si el problema proviene de un mal uso, la respuesta puede ser distinta. La existencia de un servicio de reparación en una póliza no altera por sí sola quién debe asumir el coste entre casero e inquilino.
También conviene separar la falta de mantenimiento de la mala fe. El artículo 19 LCS se refiere a los siniestros causados por mala fe del asegurado. No convierte cualquier humedad o junta deteriorada en una exclusión legal automática. Las causas de una filtración o del moho deben comprobarse, y las exclusiones de mantenimiento han de revisarse en el contrato.
Al entregar las llaves, el desgaste normal por el tiempo y el uso pactado no debe confundirse con un daño imputable al arrendatario. El artículo 1561 del Código Civil contempla el menoscabo por el tiempo o por causa inevitable. Para discutir un descuento en la fianza resultan útiles el inventario de entrada, las fotografías de ambas fechas, los avisos de averías y la justificación concreta de cada importe reclamado. No todos los agujeros, roces o desperfectos tienen necesariamente la misma consideración.
Qué hacer si tienes una fuga, un incendio o un robo
- Prioriza la seguridad y limita el daño cuando puedas hacerlo sin riesgo. Pon a salvo a las personas y solicita ayuda si existe peligro. Si es seguro, corta el suministro de agua o la electricidad que corresponda. No retrases una intervención urgente para reunir pruebas.
- Documenta lo ocurrido. Cuando la situación lo permita, haz fotografías del origen y de los daños. Guarda facturas e informes de la reparación y conserva la pieza sustituida si es posible. La falta de una pieza no demuestra por sí sola que no exista cobertura, pero puede dificultar conocer la causa.
- Avisa al propietario y al seguro. Comunica al arrendador cuanto antes la necesidad de reparación. El artículo 16 LCS fija siete días desde que conoces el siniestro para dar parte a la aseguradora, salvo que la póliza conceda un plazo más amplio. Deja constancia de la fecha y guarda el número de expediente. Si hay una sustracción, presenta la denuncia y aporta la documentación solicitada.
- Conserva y remite las reclamaciones. Facilita los datos necesarios a los perjudicados y traslada a tu aseguradora los escritos que recibas. Describe los hechos con exactitud. Antes de cerrar un acuerdo de pago o asumir una indemnización por tu cuenta, revisa el procedimiento de tu póliza y consulta las consecuencias.
Actuar con rapidez y conservar pruebas ayuda a tramitar el siniestro y aclarar responsabilidades. La indemnización dependerá después de los hechos acreditados y de las garantías contratadas. Guarda juntos el contrato de alquiler, el inventario, la póliza y sus condiciones: son los documentos que permiten comprobar qué se pactó cuando llega una reclamación.
Sigue leyendo
¿Qué son las capitulaciones matrimoniales y cuándo compensa firmarlas?
Qué cambia entre gananciales y separación de bienes, cuándo conviene pactar y qué revisar si hay un negocio, una hipoteca previa o una boda que se retrasa.
Leer la guía ↗