¿Qué son las capitulaciones matrimoniales y cuándo compensa firmarlas?
Qué cambia entre gananciales y separación de bienes, cuándo conviene pactar y qué revisar si hay un negocio, una hipoteca previa o una boda que se retrasa.
 Carlos Valera
Casarse sin haber pisado una notaría no significa casarse sin reglas económicas. Desde la celebración del matrimonio se aplica un régimen que determina qué ocurre con los ingresos, las compras y la responsabilidad frente a determinadas deudas. Dos parejas que se casan el mismo día pueden quedar sujetas a reglas distintas según el derecho civil aplicable a su matrimonio.
Las capitulaciones matrimoniales son la escritura pública ante notario en la que los futuros cónyuges, o quienes ya están casados, eligen su régimen económico o introducen otros pactos patrimoniales. No están reservadas a las grandes fortunas. Pueden resultar útiles si uno de los dos emprende un negocio, si hay una vivienda comprada antes de la boda o si queréis dejar por escrito cómo vais a organizar los gastos familiares.
Qué pasa si te casas sin firmar capitulaciones
En España no existe un único régimen económico por defecto. Primero hay que determinar qué legislación rige los efectos del matrimonio. Entre españoles, la vecindad civil tiene un papel central: no equivale simplemente al lugar donde estáis empadronados o donde celebráis la boda.
El artículo 9.2 del Código Civil establece una secuencia. Se aplica la ley personal común de los cónyuges al casarse. Si no existe, puede regir la ley personal o de la residencia habitual de cualquiera de ellos que ambos hayan elegido en documento auténtico antes del matrimonio. A falta de esa elección, se atiende a la residencia habitual común inmediatamente posterior a la boda y, si tampoco la hay, al lugar de celebración. Si tenéis distinta vecindad civil o hay un elemento internacional, conviene aclarar la ley aplicable antes de dar por hecho un régimen.
Una vez determinada esa ley, este es el panorama general a falta de capitulaciones:
| Derecho civil aplicable | Régimen supletorio |
|---|---|
| Derecho común | Sociedad de gananciales |
| Galicia | Sociedad de gananciales |
| Cataluña e Islas Baleares | Separación de bienes |
| Aragón | Consorcio conyugal |
| Navarra | Sociedad conyugal de conquistas |
| País Vasco | Gananciales con carácter general, con comunicación foral de bienes en los supuestos previstos por su derecho civil |
La Comunidad Valenciana requiere atender también a la fecha del matrimonio. La STC 82/2016 anuló la ley autonómica que había establecido la separación de bienes como régimen supletorio. Para los matrimonios posteriores sujetos al derecho común vuelve a operar el régimen de gananciales. La sentencia conservó las situaciones jurídicas consolidadas durante la vigencia de aquella ley: una pareja que ya estaba casada en separación de bienes no pasó automáticamente a gananciales por esa anulación.
Los regímenes de Aragón, Navarra y el País Vasco tienen reglas propias. Que compartan la existencia de un patrimonio común no significa que todas las normas de gananciales del Código Civil puedan aplicarse sin cambios a esos matrimonios.
Gananciales y separación: qué cambia en el día a día
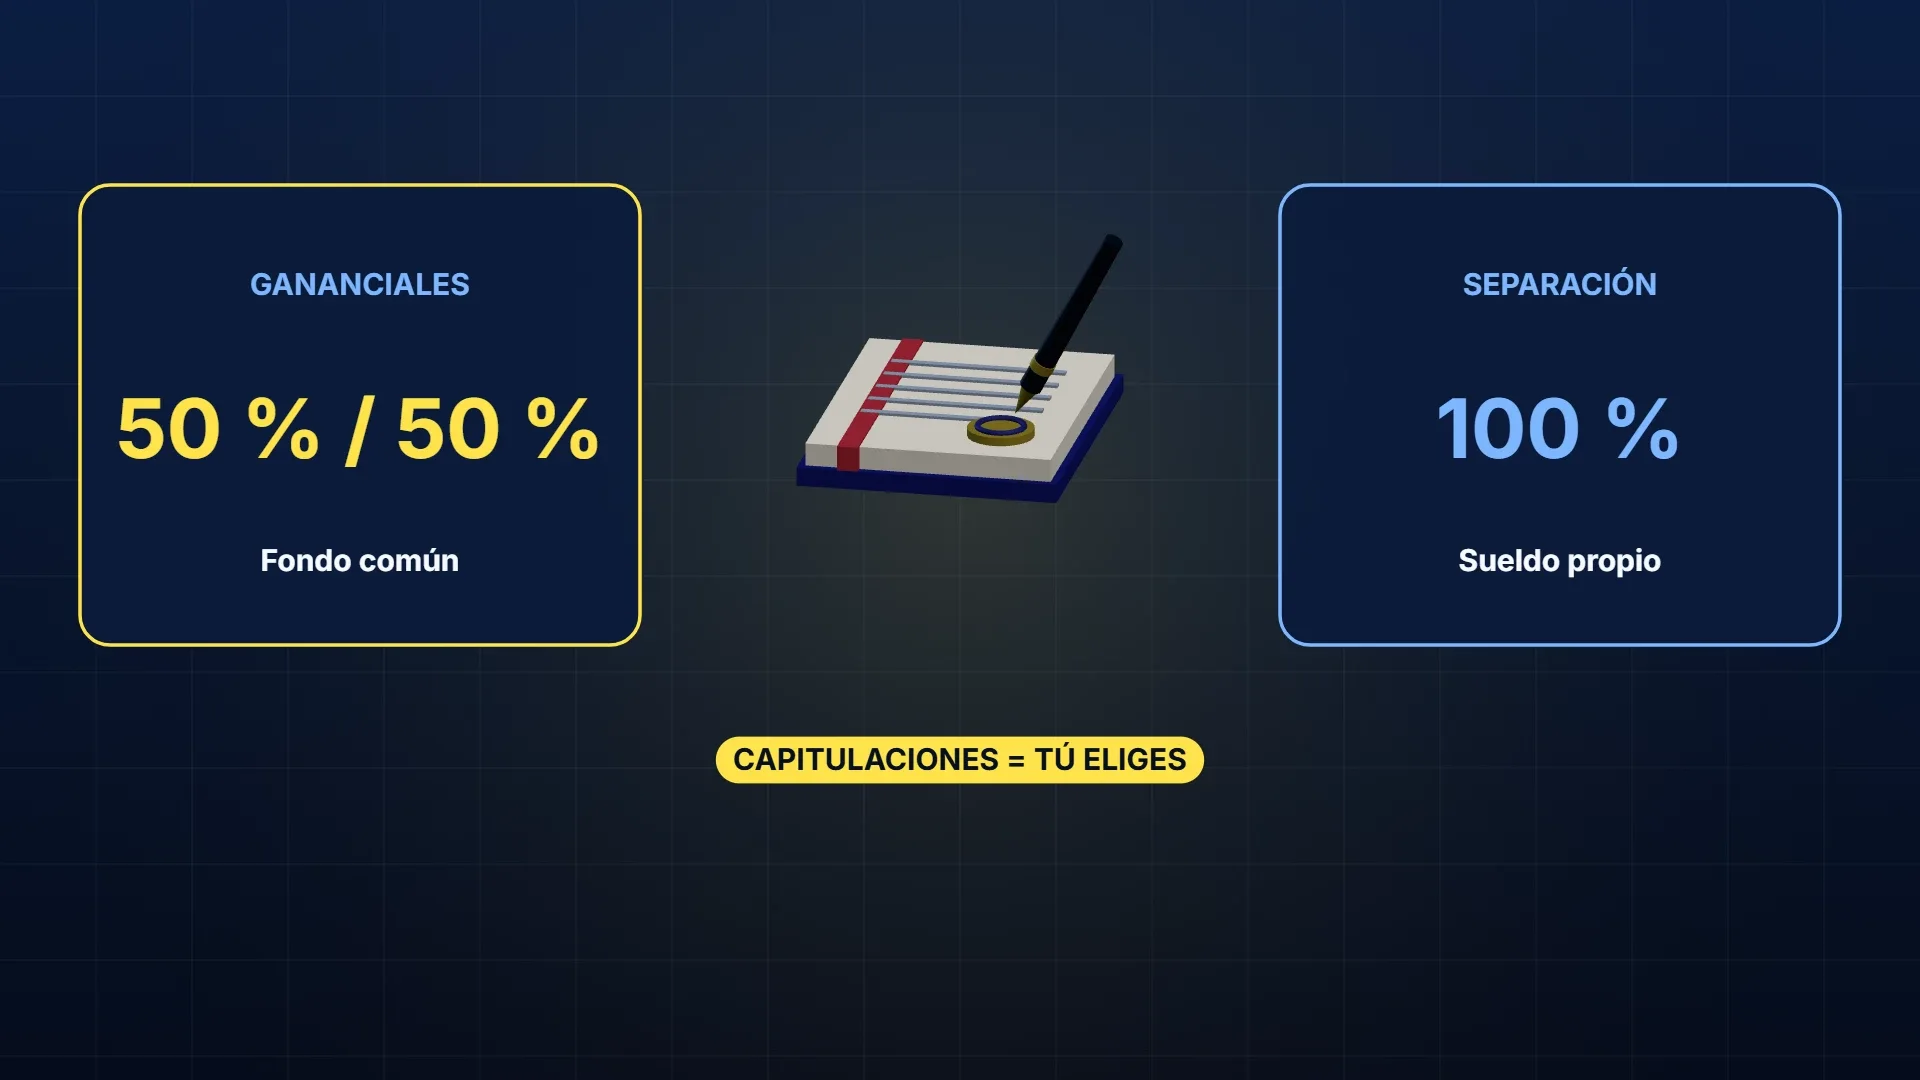
En la sociedad de gananciales, los salarios y, por regla general, los frutos y rendimientos de los bienes se integran en el patrimonio común. También ocurre con las compras pagadas con dinero ganancial, aunque la cuenta utilizada esté a nombre de uno solo. Las ganancias se atribuyen por mitad al disolverse la sociedad, sin que durante su vigencia cada cónyuge sea dueño de una mitad individual de todos y cada uno de los bienes.
No todo lo que se adquiere después de la boda es ganancial. Las herencias y donaciones recibidas por uno de los cónyuges, o las adquisiciones realizadas con bienes privativos, pueden conservar ese carácter. Por ejemplo, el piso heredado por uno sigue siendo privativo, aunque los alquileres que produce durante la sociedad de gananciales sean, con carácter general, comunes.
En separación de bienes, cada cónyuge conserva la propiedad y administración de su patrimonio y de sus ingresos. Eso no impide comprar una vivienda entre los dos, mantener una cuenta compartida o pactar cómo atender los gastos. En una compra conjunta conviene indicar qué porcentaje adquiere cada uno y cómo se financia.
Cuánto cuesta: elegir el régimen no es lo mismo que repartir los bienes
Los honorarios notariales están regulados por el Real Decreto 1426/1989. La diferencia que más influye en este trámite es si la escritura se limita a establecer el régimen económico o incorpora una liquidación del patrimonio común.
Cuando solo pactáis el régimen, la escritura se trata como un documento sin cuantía. Puede hacerse antes de la boda o después, sin repartir en ese momento los bienes anteriores. La factura concreta depende de la extensión, las copias y los conceptos que correspondan. Pedid a la notaría un presupuesto para el contenido que queréis firmar, sin confundir el arancel básico con el total final.
El trabajo cambia si lleváis años en gananciales y queréis adjudicar a cada uno la vivienda, los vehículos, las cuentas y las deudas. Entonces hay que elaborar un inventario, valorar el activo y el pasivo y acordar las adjudicaciones. Si hay inmuebles, también puede ser necesaria la inscripción de las nuevas titularidades en el Registro de la Propiedad.
La normativa de ITP y AJD contempla una exención para determinadas adjudicaciones que se realizan al disolver la sociedad conyugal. Eso no convierte cualquier reparto en una operación sin coste o sin consecuencias fiscales. Los excesos de adjudicación y la configuración concreta del acuerdo deben revisarse aparte.
Por tanto, el presupuesto de unas capitulaciones sencillas no sirve para calcular una liquidación con inmuebles. Al pedirlo, especificad si queréis cambiar las reglas hacia el futuro, liquidar los bienes existentes o hacer ambas cosas.
Si firmas antes de la boda, hay un plazo de un año
El artículo 1334 del Código Civil dispone que lo estipulado en capitulaciones bajo el supuesto de futuro matrimonio queda sin efecto si ese matrimonio no se celebra en el plazo de un año. Es importante tanto el plazo como su alcance: se refiere a los pactos vinculados a la futura boda, no a afirmar que toda escritura desaparece jurídicamente.
El año se cuenta de fecha a fecha, conforme al artículo 5 del Código Civil. No debe sustituirse por una cuenta fija de 365 días. Puedes consultar ambas reglas en el Código Civil publicado en el BOE.
Imagina que firmáis el 10 de mayo pensando casaros en octubre y finalmente aplazáis el enlace hasta junio del año siguiente. Habrá transcurrido más de un año. Antes de celebrar la boda, revisad con la notaría los pactos que han quedado sin efecto y otorgad de nuevo lo que proceda. La reserva del restaurante o la apertura del expediente matrimonial no sustituyen la celebración del matrimonio dentro del plazo.
Si ya tenéis una fecha cerrada, firmar con unos meses de margen permite preparar la documentación sin alejar innecesariamente la escritura del enlace. Cuando la boda se retrase, añadid la revisión de las capitulaciones a los trámites que hay que comprobar.
Cuándo conviene valorarlas si uno es autónomo o tiene un negocio
La actividad profesional de uno de los cónyuges puede afectar a la economía familiar. El artículo 1365 del Código Civil establece la responsabilidad de los bienes gananciales por determinadas deudas contraídas en el ejercicio ordinario de la profesión, arte u oficio.
Tener una cuenta bancaria exclusiva para el negocio no basta para separar jurídicamente esos riesgos. Si el matrimonio está en gananciales, los salarios y ahorros comunes pueden responder de deudas que entren en ese ámbito. La situación no se resuelve mirando solo a nombre de quién está la cuenta utilizada para cobrar o pagar.
En separación de bienes, las obligaciones de la actividad económica de cada cónyuge son, como regla general, de su exclusiva responsabilidad. Esto hace especialmente útil revisar el régimen antes de iniciar una actividad con riesgo patrimonial, asumir préstamos o prestar garantías.
La separación de bienes no elimina las obligaciones que uno haya asumido personalmente. Si el otro cónyuge firma como avalista o fiador de un préstamo del negocio, puede comprometer su patrimonio por ese contrato. Y las deudas relacionadas con las necesidades ordinarias de la familia tienen reglas propias. Conviene revisar el régimen junto con los documentos que vais a firmar, no como un seguro absoluto frente a cualquier reclamación.
El piso comprado de soltero con una hipoteca pendiente
Otro supuesto importante aparece cuando uno compró un piso antes de casarse y después se convierte en la vivienda familiar. En el régimen de gananciales del Código Civil, los artículos 1354 y 1357 contienen una regla especial para la vivienda y el ajuar familiares.
Como norma general, un bien comprado a plazos antes de la sociedad conserva su carácter privativo, aunque se paguen después cantidades con dinero común, con los reembolsos que correspondan. La vivienda familiar tiene un tratamiento distinto: la financiación del precio con dinero privativo y ganancial puede dar lugar a una titularidad compartida entre el cónyuge y la sociedad de gananciales.
La jurisprudencia ha equiparado a estos efectos la amortización del préstamo hipotecario destinado a la compra con el pago aplazado del precio. Por eso no basta con decir que el piso se compró de soltero o que todas las cuotas salen de una cuenta a nombre del comprador. Si se pagan con su salario durante el matrimonio en gananciales, se están utilizando fondos comunes.
Un ejemplo simplificado ayuda a verlo. Si el 40 % del precio se pagó con dinero privativo antes de la boda y el 60 % restante se amortizó con dinero ganancial durante el matrimonio, pueden coexistir un 40 % privativo y un 60 % ganancial. Eso no significa que una futura liquidación tenga que adjudicar necesariamente a cada cónyuge una cuota concreta del piso: el reparto final puede hacerse mediante distintas adjudicaciones y compensaciones.
Para reconstruir las aportaciones hay que distinguir el capital destinado al precio de los intereses, gastos y otras partidas. Conservad la escritura de compra, el préstamo, los justificantes de la entrada y los movimientos de amortización. No extendáis automáticamente esta regla a los regímenes civiles de Aragón, Navarra o la comunicación foral vasca.
Pactar separación de bienes antes de seguir pagando, o documentar correctamente las aportaciones y los reembolsos, puede evitar discusiones posteriores. Si vais a vivir de alquiler, hay otra cuestión que conviene revisar por separado: qué cubre el seguro del casero y qué necesita comprobar el inquilino. Organizar el patrimonio de la pareja no amplía por sí solo las garantías de una póliza.
Cambiar de régimen después de casarse no borra deudas anteriores
El régimen económico no queda fijado para siempre. El artículo 1326 permite otorgar capitulaciones antes o después del matrimonio. Con acuerdo de ambos y escritura pública, podéis pasar de gananciales a separación o pactar otro régimen permitido por la legislación aplicable.
Sin embargo, cambiar hoy las reglas no perjudica los derechos que terceros ya habían adquirido. Ese límite aparece en el artículo 1317 del Código Civil. Si una deuda anterior podía hacerse efectiva sobre determinados bienes, las capitulaciones posteriores no eliminan por sí solas esa responsabilidad.
Tampoco basta con adjudicar la vivienda y los ahorros al cónyuge sin deudas para dejar al otro insolvente. Los acreedores conservan las acciones que les correspondan y pueden impugnar un reparto realizado en fraude de sus derechos. Antes de liquidar, hay que incluir las deudas en el inventario y estudiar qué bienes responden de ellas.
Qué podéis pactar y qué límites tiene el acuerdo
Además de elegir el régimen, las capitulaciones permiten ordenar aspectos económicos de la vida en común. El artículo 1328 declara nulas las estipulaciones contrarias a las leyes o a las buenas costumbres, y las que limiten la igualdad de derechos entre los cónyuges. La validez de una cláusula depende de su contenido, no de que aparezca en una escritura con el título de acuerdo prematrimonial.
Entre los asuntos que merece la pena llevar a la notaría están estos:
- El régimen económico que queréis aplicar.
- La proporción y la forma de contribuir a los gastos familiares.
- La identificación de ahorros y bienes privativos anteriores.
- Las aportaciones a una compra conjunta y los reembolsos que queráis dejar regulados.
Una cláusula no puede disponer libremente de derechos de los hijos menores ni impedir el control que proceda en su interés. Tampoco debe darse por válida una restricción de la libertad o de la igualdad de uno de los cónyuges. Si queréis introducir pactos para una posible ruptura, su redacción y sus límites requieren una revisión concreta.
En separación de bienes, el artículo 1438 establece que, si no hay pacto, la contribución a las cargas del matrimonio se hace en proporción a los respectivos recursos. Los recursos no se limitan al sueldo, y el trabajo para la casa también se computa como contribución y puede dar derecho a una compensación cuando se extingue el régimen.
Podéis acordar, por ejemplo, cómo ingresar dinero en la cuenta de gastos, cómo atender una etapa sin empleo o qué ocurre si uno reduce su jornada para cuidar. Lo útil es que el acuerdo se adapte a vuestra situación y no confunda ingresos distintos con ausencia de aportación.
Cómo tramitar las capitulaciones
El procedimiento tiene tres partes. La documentación y el tiempo necesario variarán si solo vais a elegir un régimen o también a repartir patrimonio.
- Acordar qué queréis regular y reunir la documentación. Llevad los documentos de identidad, los datos de la boda si aún no estáis casados o la documentación del matrimonio si ya lo estáis. Si habrá liquidación, harán falta también los títulos, saldos, deudas y demás justificantes del patrimonio.
- Recibir asesoramiento y firmar la escritura pública. El artículo 1327 exige esa forma para que las capitulaciones sean válidas. Un documento privado firmado en casa no la sustituye. El notario debe explicar las consecuencias del acuerdo, y podéis plantearle las dudas antes de firmar.
- Comprobar la inscripción. El artículo 1333 CC y el artículo 60 de la Ley del Registro Civil regulan su constancia registral. La inscripción es relevante para poder oponer el régimen pactado a terceros de buena fe. Si hay inmuebles afectados, revisad también los trámites que correspondan en el Registro de la Propiedad.
Si firmáis antes de casaros, los pactos sobre el régimen matrimonial están vinculados a la celebración de la boda. Conservad una copia de la escritura y comprobad después que el régimen figura correctamente junto a la inscripción del matrimonio. Es la forma de evitar que un acuerdo preparado y firmado se quede sin completar en el último trámite.
Sigue leyendo
Seguro de hogar en alquiler: qué cubre el del casero y qué debes revisar
Cómo comprobar qué bienes y responsabilidades están asegurados, qué puede ocurrir tras una gotera o un robo y cómo comparar una póliza de inquilino.
Leer la guía ↗